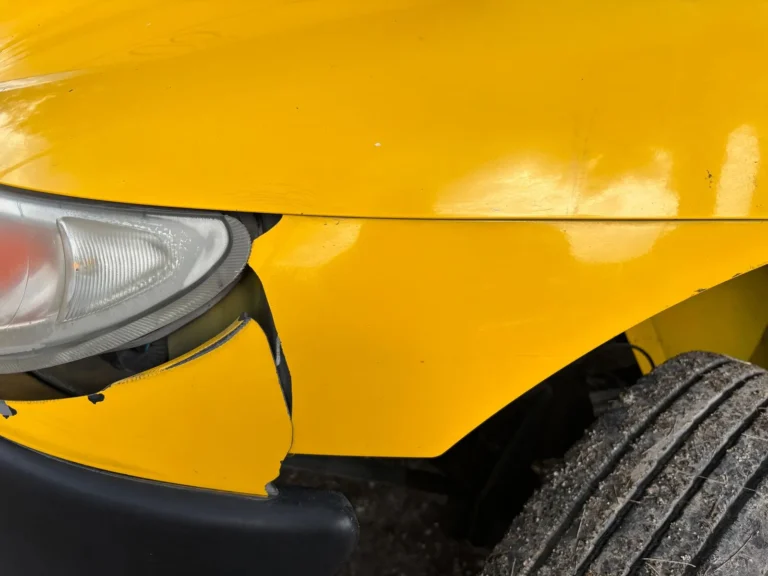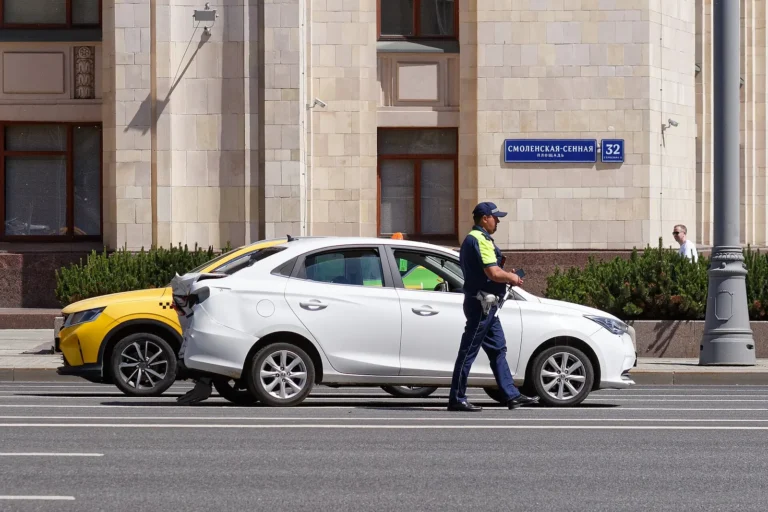
Araç değer kaybı, kaza sonrası onarımı düzgün biçimde yapılmış olsa dahi aracın ikinci el piyasa değerinin kazadan önceki değerinin altında kalmasıdır. Bu fark, Türk hukukunda ayrı bir zarar kalemi olarak kabul edilir ve kusurlu sürücünün sigorta şirketinden veya doğrudan sigorta tahkim yolundan talep edilebilir. Uygulamada pek çok araç sahibi, onarım masrafı karşılandığı için ayrıca bir hak talep edilebileceğini bilmemekte ve bu nedenle değer kaybı tutarını hiç talep etmemektedir.
Önemli Çıkarımlar
- Değer kaybı, onarım masrafından bağımsız, ayrı bir zarar kalemidir; onarım faturası ödense dahi değer kaybı talebi ayrıca ileri sürülebilir.
- Yargıtay 17. Hukuk Dairesi’nin 03.06.2013 tarih, 2013/5126 E., 2013/8212 K. sayılı kararında, aracın pert total (hurdaya ayrılmış) sayıldığı hallerde ayrıca değer kaybı istenemeyeceği vurgulanmıştır.
- Talep önce sigorta şirketine yazılı olarak yöneltilir; 15 gün içinde olumlu yanıt alınmazsa Sigorta Tahkim Komisyonuna başvurulabilir.
- Değer kaybı davaları 6502 sayılı Tüketicinin Korunması Hakkında Kanun kapsamında tüketici işlemi sayılabilmektedir.
- Değer kaybı miktarı aracın yaşı, kilometresi, hasar bölgesi ve modeline göre incelemesiyle belirlenir.
Araç Değer Kaybı Tazminatı Nasıl Hesaplanır?
Değer kaybı, bilirkişinin aracın kaza öncesi piyasa rayiç değeri ile onarım sonrası ikinci el piyasa değeri arasındaki farkı incelemesiyle belirlenir. Hesaplamada aracın markası, modeli, üretim yılı, kilometresi, hasarın bölgesi ve boyanan parça sayısı gibi kriterler dikkate alınır.
Hangi Kriterler Değer Kaybını Artırır?
Şasi veya karoser gibi taşıyıcı parçalara isabet eden hasarlar, aracın az kilometrede ve yeni model olması, hasarın görünür panellerde yoğunlaşması değer kaybı miktarını artıran başlıca etkenlerdir. Tampon gibi kozmetik parçalardaki küçük hasarlar genellikle daha düşük değer kaybına yol açar.
Pert Total Araçlarda Durum Farklıdır
Yargıtay 17. Hukuk Dairesi’nin 03.06.2013 tarih, 2013/5126 E., 2013/8212 K. sayılı kararına göre, araç pert total (hurda) kabul edilip bedeli ödendiğinde ayrıca değer kaybı talep edilemez; zira araç zaten tam bedeliyle tazmin edilmiştir.
| Aşama | Süre | Muhatap |
|---|---|---|
| Sigorta şirketine yazılı başvuru | – | Karşı tarafın trafik sigortası şirketi |
| Şirket yanıt bekleme süresi | 15 gün | Sigorta şirketi |
| Sigorta Tahkim Komisyonuna başvuru | 15 günden sonra, herhangi bir zamanda | Sigorta Tahkim Komisyonu |
| Genel | 2 yıl (haksız fiil öğrenmeden itibaren) / 10 yıl (azami) | Asliye Ticaret/Tüketici Mahkemesi |
Örnek Hesaplama Senaryosu (Temsili)
Aşağıdaki örnek tamamen kurgusaldır ve temsili niteliktedir; gerçek bir dosyayı yansıtmamaktadır. 3 yaşında, 45.000 km’de, hasarsız kaydı bulunan bir aracın arka sağ çamurluk ve kapısının kazada hasar gördüğünü ve yetkili serviste orijinal parçayla onarıldığını varsayalım.
Bilirkişinin Değerlendirme Adımları
Bilirkişi önce aracın hasar öncesi ikinci el piyasa rayiç değerini (örneğin emsal ilanlardan) tespit eder, ardından onarım sonrası aynı aracın “kaza kayıtlı” ibaresiyle satılabileceği güncel piyasa değerini araştırır. İki değer arasındaki fark, değer kaybı tutarını oluşturur. Hasarın taşıyıcı şasi parçalarına değil kozmetik parçalara isabet etmesi, bu örnekte değer kaybı oranını nispeten sınırlı tutan bir etkendir.
Karşılaştırmalı Senaryo: Şasi Hasarı Olsaydı
Aynı araçta hasar şasi veya güvenlik donanımına isabet etmiş olsaydı, ikinci el piyasasında güven kaybı daha belirgin olacağından bilirkişi raporunda değer kaybı oranı genellikle daha yüksek tespit edilir. Bu karşılaştırma, hasarın hangi bölgeye isabet ettiğinin değer kaybı miktarını ne denli etkilediğini göstermektedir.
| Hesaplama Yöntemi | Nasıl Çalışır | Ne Zaman Kullanılır |
|---|---|---|
| Piyasa karşılaştırma yöntemi | Emsal ikinci el ilanlarının hasar kaydı öncesi/sonrası karşılaştırılması | Yaygın modellerde, emsal bulmanın kolay olduğu durumlarda |
| Yüzdesel değer kaybı yöntemi | Araç bedelinin belirli bir yüzdesi olarak sabit oranla hesaplama | Emsal verinin kısıtlı olduğu, hızlı ön değerlendirme gereken hallerde |
| Bilirkişi teknik inceleme yöntemi | Hasar bölgesi, parça değişimi ve onarım kalitesinin ayrıntılı incelenmesi | Dava ve sigorta tahkim süreçlerinde esas alınan yöntem |
Değer Kaybı İçin Sigorta Şirketine Nasıl Başvurulur?
Başvuru, hasar dosya numarası, kaza tespit tutanağı, onarım faturası ve varsa bağımsız eksper raporu eklenerek karşı tarafın trafik sigortası şirketine yazılı olarak yapılır. Şirketin başvuruyu değerlendirmesi ve yanıt vermesi için 15 günlük süre tanınır.
Başvuru Dosyasında Neler Bulunmalı?
Ruhsat fotokopisi, kaza tespit tutanağı, onarım faturaları, hasar öncesi ve sonrası fotoğraflar ile varsa ikinci el satış ilanlarından elde edilen karşılaştırmalı piyasa verileri, başvurunun güçlendirilmesi açısından önemlidir.
Sigorta Şirketi Ödemeyi Reddederse veya Yetersiz Öderse Ne Yapılır?
Sigorta şirketinin başvuruyu reddetmesi veya düşük bir bedel teklif etmesi halinde başvuru sahibi, dava açmadan önce hızlı ve nispeten düşük maliyetli bir çözüm olan Sigorta Tahkim Komisyonuna başvurabilir veya doğrudan dava yoluna gidebilir.
Sigorta Tahkim mi, Dava mı?
2026 yılı itibarıyla Sigorta Tahkim Komisyonuna başvuru ücretleri uyuşmazlık tutarına göre 600 TL ile başlayıp, 85.000 TL üzerindeki taleplerde tutarın %1,8’i olarak uygulanmaktadır (sigortatahkim.org.tr, 01.01.2026 tarihli ücret tarifesi). Tahkim süreci genellikle dava sürecinden daha kısa sürede sonuçlanır.
Değer Kaybı Davasında Zamanaşımı Ne Kadardır?
Haksız fiilden doğan tazminat taleplerinde zamanaşımı, zarar ve failin öğrenildiği tarihten itibaren 2 yıl, her halükarda olay tarihinden itibaren 10 yıldır (6098 sayılı Türk Borçlar Kanunu m. 72). Ceza kanunlarında daha uzun bir zamanaşımı öngörülen hallerde bu süre uygulanabilir.
Süreyi Kaçırmamak İçin Ne Yapılmalı?
Değer kaybı talebinin zamanaşımına uğramaması için sigorta şirketine başvurunun ve gerekirse tahkim veya dava başvurusunun süre içinde yapılması gerekir. Güncel süre hesaplaması için zamanaşımı ve dava açma süresi hesaplama aracını kullanabilirsiniz. Sigorta şirketinin geç ödemesi halinde işleyecek yasal faiz oranları için yasal faiz, temerrüt faizi ve avans faizi farkını inceleyebilirsiniz.
Değer Kaybı Tazminatı Tüketici Hukuku Kapsamında mı Değerlendirilir?
Bazı Yargıtay kararlarında, sigortalının tüketici sıfatıyla sigorta şirketine karşı açtığı değer kaybı davaları 6502 sayılı Tüketicinin Korunması Hakkında Kanun kapsamında tüketici işlemi olarak nitelendirilmiş ve tüketici mahkemelerinin görevli olduğu kabul edilmiştir. Görevli mahkeme, somut olayın taraflarına göre değişebilir.
Kusur Oranı Değer Kaybı Miktarını Etkiler Mi?
Evet, değer kaybı tazminatı da diğer maddi zarar kalemleri gibi oranına göre paylaştırılır. Kaza kusuru %100 karşı tarafta değilse, hesaplanan değer kaybı tutarından davacının kendi kusur oranı düşülerek ödenecek miktar belirlenir.
Kusur Tespitine İtiraz Değer Kaybı Talebini Nasıl Etkiler?
Kusur oranına itiraz edilmesi ve oranın değişmesi, değer kaybı tazminatının miktarını da doğrudan etkiler. Bu nedenle kusur tespiti ile değer kaybı talebi genellikle birlikte değerlendirilmelidir; konuya ilişkin detaylı bilgi için kusur tespitine itiraz yazımızı inceleyebilirsiniz.
Bağımsız Eksper Raporu Neden Önemlidir?
Sigorta şirketinin kendi eksperinin hazırladığı rapor, genellikle şirket lehine daha düşük bir değer kaybı tutarı öngörebilir. Bağımsız bir eksperden alınan ikinci bir rapor, hem sigorta tahkim başvurusunda hem de dava sürecinde başvuru sahibinin elini güçlendiren bir karşı delil niteliği taşır.
Eksper Raporunda Nelere Dikkat Edilmeli?
Raporun; hasar bölgesini, boyalı ve değişen parça sayısını, aracın kilometresini ve benzer ikinci el araçların güncel piyasa fiyatlarını somut verilerle karşılaştırmalı biçimde ortaya koyması, raporun ikna ediciliğini artırır.
Onarımın Kalitesi Değer Kaybı Miktarını Etkiler Mi?
Evet, kaza sonrası onarımın orijinal parça yerine taklit parça kullanılarak veya usulüne uygun olmayan şekilde yapılması, aracın piyasa değerini daha da düşürebilir ve bu durum bilirkişi raporunda ayrıca dikkate alınabilir. Yetkili serviste orijinal parçalarla yapılan onarımlar, değer kaybı hesaplamasında daha öngörülebilir bir tablo ortaya koyar.
Onarım Faturalarının Saklanması
Onarım sırasında kullanılan parçaları ve işçilik detaylarını gösteren faturaların saklanması, hem sigorta başvurusunda hem de olası bir dava sürecinde aracın onarım kalitesini kanıtlamak açısından önemlidir.
Karşı Taraf Ne Yapacak?
Değer kaybı talebinde karşı taraf olan sigorta şirketinin de kendi savunma stratejisi vardır; bu savunmalara hazırlıklı olmak, başvuru veya dava dosyasının hangi delillerle güçlendirilmesi gerektiğini belirler.
- “Araç pert total sayıldı, ayrıca değer kaybı istenemez.” Bu iddia, aracın gerçekten pert total kabul edilip edilmediğini gösteren eksper raporu ve onarım belgeleriyle karşılanır.
- “Şirket eksperine göre değer kaybı tutarı çok düşük veya yok.” Bu savunma, bağımsız bir eksperden alınan ikinci rapor ve emsal ikinci el piyasa verileriyle karşılanır.
- “Hasar kozmetik parçalarda, değer kaybı oluşmaz.” Bu iddia, hasar fotoğrafları ve bilirkişinin hasar bölgesini teknik olarak inceleyen raporuyla karşılanır.
- “Kusur karşı tarafta değil, ödeme buna göre azaltılmalı.” Bu itiraz, kusur tespitine ilişkin ayrı itiraz sürecinin sonuçları ve kaza tespit tutanağıyla karşılanır.
Hangi savunmanın öne çıkacağı, aracın hasar durumuna ve dosyadaki teknik delillere göre değişir; bu nedenle bağımsız eksper raporunun başvuru öncesinde hazırlanması önemlidir. Dosyanızın hangi savunmayla karşılaşacağını önceden değerlendirmek için iletişime geçebilirsiniz.
Sık Sorulan Sorular
Değer kaybı talebi için dava şart mıdır?
Hayır, önce sigorta şirketine yazılı başvuru yapılması, ardından Sigorta Tahkim Komisyonuna başvurulması genellikle daha hızlı bir çözüm sunar; dava son çare olarak da açılabilir.
Kasko ile onarılan araç için değer kaybı istenebilir mi?
Evet, onarımın kasko sigortasınca karşılanmış olması, karşı tarafın trafik sigortasından değer kaybı talep etme hakkını ortadan kaldırmaz.
Değer kaybı hangi araçlarda talep edilemez?
Pert total (hurdaya ayrılan) araçlarda, araç bedeli tam olarak ödendiğinden ayrıca değer kaybı talep edilemez.
Değer kaybı miktarını kim belirler?
Sigorta tahkim sürecinde bilirkişi, dava sürecinde ise mahkemenin görevlendirdiği bilirkişi, aracın özelliklerini inceleyerek değer kaybı miktarını raporlar.
Değer kaybı başvurusunda hangi belgeler istenir?
Ruhsat, kaza tespit tutanağı, onarım faturaları, hasar fotoğrafları ve varsa bağımsız eksper raporu talep edilir.
Değer kaybı davası açma süresi ne kadardır?
Genel kural olarak zarar ve failin öğrenilmesinden itibaren 2 yıl, her halükarda olay tarihinden itibaren 10 yıldır.
Değer kaybı talebi reddedilirse tekrar başvurulabilir mi?
Evet, yeni delil veya bağımsız eksper raporuyla desteklenmiş ikinci bir başvuru yapılabilir; ancak süreci uzatmadan Sigorta Tahkim Komisyonuna geçmek genellikle daha verimlidir.
Değer kaybı hesaplamasında hangi yöntem esas alınır?
Dava ve sigorta tahkim süreçlerinde genellikle bilirkişinin hasar bölgesi ve onarım kalitesini ayrıntılı incelediği teknik inceleme yöntemi esas alınır.
Sonuç Olarak Ne Yapmalı?
Araç değer kaybı, onarım bedelinden bağımsız ayrı bir zarar kalemi olduğundan, kaza sonrası onarım faturası ödense dahi bu hak ayrıca takip edilmelidir. Süreç önce sigorta şirketine yazılı başvuru, ardından gerekirse Sigorta Tahkim Komisyonu veya dava yoluyla ilerler. Sürecin her aşamasında dosyanın somut delillerle desteklenmesi, hem tahkim hem de dava aşamasında sonucu doğrudan etkileyen en önemli unsurdur. Somut durumunuzun dosya özelinde değerlendirilmesi gerekir.
Değer kaybı talebiyle birlikte sıklıkla gündeme gelen sigorta hukuku uyuşmazlıkları hakkında ve sigorta şirketinin ödeme yapmaması halinde izlenecek yol için tahkim sürecini anlatan yazımıza, gecikme faizi hesabı için yasal faiz hesaplama aracına göz atabilirsiniz. Kaza sonucu vefat meydana gelmesi halinde ayrıca gündeme gelen destekten yoksun kalma tazminatı talebi hakkında da bilgi edinebilirsiniz.
Kiralık Araçlarda ve Filo Araçlarında Değer Kaybı Farklı Mıdır?
Ticari filo araçlarında ve kısa süreli kiralama araçlarında değer kaybı hesaplaması, aracın ekonomik ömrü boyunca beklenen satış değerine göre yapılır ve genellikle bireysel araçlara kıyasla daha düşük oranlarda çıkabilir. Filo yöneticisi veya kiralama şirketinin bu farkı bilirkişi raporunda ayrıca belirtmesi önerilir.
Sıfır Kilometre Araçlarda Durum
Yeni alınan ve az kilometrede olan araçlarda değer kaybı oranı, eski ve yüksek kilometreli araçlara göre genellikle daha yüksek çıkar; zira ikinci el piyasasında “kaza kayıtlı” ibaresi yeni araçların fiyatını orantısal olarak daha fazla düşürmektedir.
Değer Kaybı Talebi Reddedilirse İkinci Bir Başvuru Yapılabilir Mi?
Sigorta şirketinin ilk başvuruyu reddetmesi, konunun tamamen kapandığı anlamına gelmez. Yeni bir bağımsız eksper raporu veya ek delille desteklenmiş ikinci bir başvuru yapılabilir; ancak başvuru sahibinin süreci uzatmadan Sigorta Tahkim Komisyonuna geçmesi genellikle daha verimli sonuç verir.
Tahkim Sürecinde Ek Belge Sunulabilir Mi?
Evet, tahkim başvurusu sırasında veya raportörün ek belge talebi üzerine, sigorta şirketine ilk başvuruda sunulmayan yeni deliller de dosyaya eklenebilir.
Değer Kaybı Ödemesi Vergiye veya Harca Tabi Midir?
Sigorta şirketi tarafından ödenen değer kaybı tazminatı, bir zararın giderilmesi niteliğinde olduğundan gelir olarak değerlendirilmez ve gelir vergisine tabi tutulmaz. Dava yoluyla elde edilen tazminatlarda ise dava değeri üzerinden nispi harç, davanın açılması ve kararın kesinleşmesi aşamalarında ayrıca hesaplanır.
Avukatlık Ücretinin Tazminattan Karşılanması
Dava kazanılması halinde, davacı tarafından ödenen vekalet ücretinin bir kısmı, Avukatlık Asgari Ücret Tarifesi çerçevesinde karşı taraftan tahsil edilebilir; güncel tutarlar için vekalet ücreti hesaplama aracını inceleyebilir, dosyanızın maliyet kalemlerini önceden planlayabilirsiniz.
Süre Tablosu
| Süre | Ne kadar | Başlangıç |
|---|---|---|
| Sigorta şirketinin yanıt bekleme süresi | 15 gün | Sigorta şirketine yazılı başvurudan itibaren |
| Zamanaşımı süresi (kısa) | 2 yıl | Zarar ve failin öğrenilmesinden itibaren |
| Zamanaşımı süresi (azami) | 10 yıl | Kaza tarihinden itibaren |
Kaynaklar
- 6098 sayılı Türk Borçlar Kanunu m. 72 – mevzuat.gov.tr
- Sigorta Tahkim Komisyonu – Başvuru Ücretleri (2026)
- 6502 sayılı Tüketicinin Korunması Hakkında Kanun – mevzuat.gov.tr
İlgili Yazılar
- Trafik Kazasında Kusur Tespitine İtiraz: Tutanak, Bilirkişi, Dava
- Sigorta Şirketi Ödemeyi Reddederse: Tahkim mi, Mahkeme mi?
- Destekten Yoksun Kalma Tazminatı: Kim Talep Edebilir, Nasıl Belirlenir?
- İkinci El Araç Gizli Ayıp ve Kilometre Düşürme Hakları
- Sigortacının Rücu Hakkı: Alkol, Ehliyetsizlik ve Kasıtlı Hasar
- Trafik Kazasında Maddi ve Manevi Tazminat Kalemleri
- Kasko Ödemesinin Reddi ve Pert (Ağır Hasar) Uyuşmazlıkları
- Zorunlu Trafik Sigortasında Teminat Dışı Haller
Bu yazı genel bilgi amaçlıdır, hukuki danışmanlık yerine geçmez. Somut durumunuz için dosyanızın ayrıca değerlendirilmesi gerekir. Bu yazı 17.09.2026 tarihli mevzuat esas alınarak hazırlanmıştır.
Av. Mehmet İlker Dinç
Sigorta Hukuku, Tazminat Hukuku, İş Hukuku, Şirketler Hukuku, Kurumsal Danışmanlık
Avukat profilini görüntüleyin