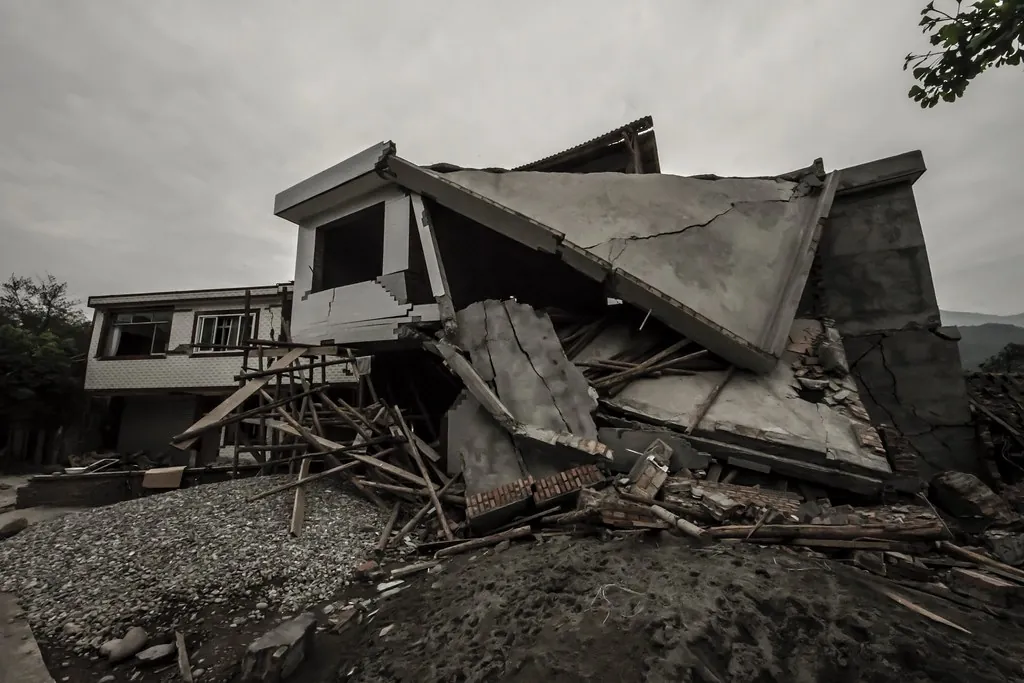
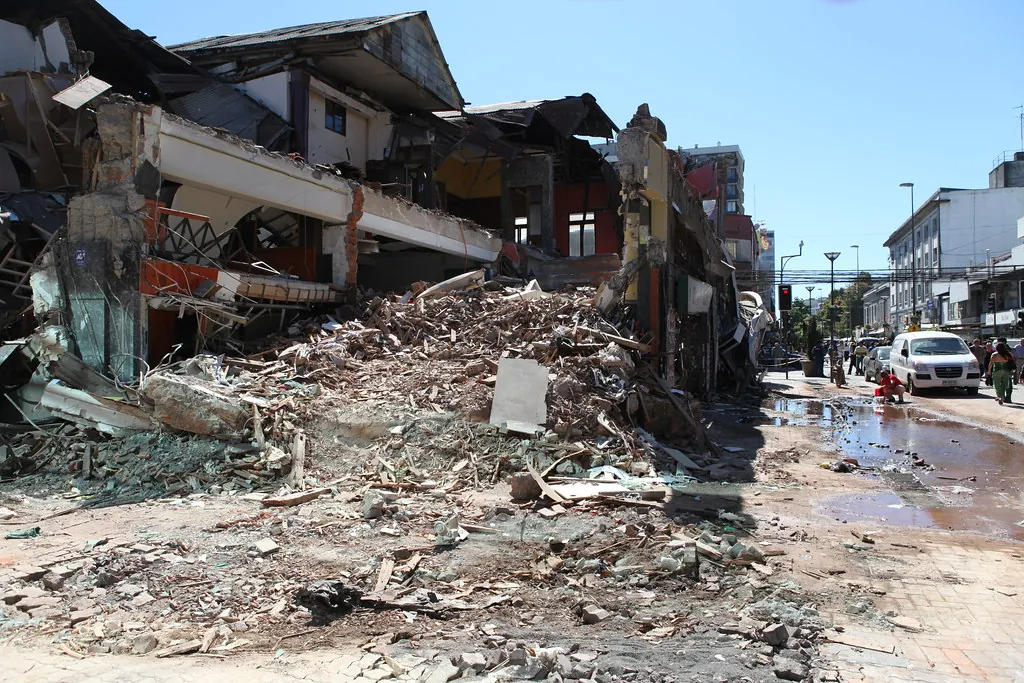
İzmir’de DASK hasar ödemesi, 30 Ekim 2020’de Sisam (Samos) fayında meydana gelen Mw 6,9 büyüklüğündeki depremden sonra birçok malikin ilk kez karşılaştığı bir süreç oldu. MTA saha raporuna göre yapısal hasar en yoğun olarak Bayraklı ve Bornova’da görüldü. Ödemenin ne kadar ve ne zaman yapılacağı ise büyük ölçüde malikin ilk günlerde attığı adımlara bağlıdır.
Bu yazı zorunlu deprem sigortasının neyi karşıladığını, hasarın nasıl ve hangi sürede bildirileceğini, DASK’ın tespitine nasıl itiraz edileceğini ve İzmir’de uyuşmazlığın hangi merciye taşınacağını anlatıyor. Sigorta tahkim usulünün genel işleyişi için İzmir’de Sigorta Tahkim Komisyonuna başvuru yazımıza bakılabilir.
Önemli Çıkarımlar
- Zorunlu deprem sigortası yalnızca binadaki maddi hasarı karşılar; eşya, kira kaybı, enkaz kaldırma ve bedensel zararlar teminat dışıdır (ZDS Genel Şartları A.3).
- Hasar, öğrenme tarihinden itibaren en geç 15 iş günü içinde DASK’a veya poliçeyi düzenleyen sigorta şirketine bildirilmelidir (Genel Şartlar B.1.1).
- Her hasarda sigorta bedelinin %2’si oranında muafiyet uygulanır; 72 saat içindeki tüm hasarlar tek hasar sayılır (A.6).
- Tazminat, belgeler ve hasar tespiti tamamlandıktan sonra en geç 30 gün içinde ödenir (6305 s. Afet Sigortaları K. md. 13/2).
- Ödeme reddedilir veya düşük bulunursa Sigorta Tahkim Komisyonuna ya da mahkemeye gidilebilir; DASK üye olmasa da zorunlu sigorta uyuşmazlıklarında tahkim açıktır (5684 s. K. md. 30/1).
İzmir’de DASK Hasar Ödemesi Hangi Zararları Karşılar?
İzmir’de DASK hasar ödemesi, 6305 s. Afet Sigortaları Kanunu md. 2/1-ğ uyarınca depremin doğrudan neden olduğu maddi zararlar ile deprem sonucu çıkan yangın, infilak, tsunami ve yer kaymasının binada yol açtığı hasarları kapsar. Temeller, ana duvarlar, merdivenler, asansörler ve çatı gibi ortak kısımlar da teminata dâhildir.
Teminat binaya bağlıdır, binanın içindekilere değil. Sigorta bedeli, Hazine ve Maliye Bakanlığının her yıl yayımladığı tarife ve talimattaki metrekare bedeli ile meskenin brüt yüzölçümünün çarpılmasıyla bulunur ve azami teminat tutarını aşamaz (Genel Şartlar A.4; 6305 s. K. md. 13/1). Azami tutar her yıl değiştiğinden poliçenizdeki sigorta bedelini esas almanız gerekir.
Teminat dışı kalan zararlar
Zorunlu Deprem Sigortası Genel Şartlarının A.3 maddesi, enkaz kaldırma masraflarını, kâr kaybını, iş durmasını, kira mahrumiyetini ve alternatif konut giderlerini teminat dışında bırakır. Taşınır eşya, ölüm dâhil bedensel zararlar ve da karşılanmaz. Depremle ilgisi olmadan binanın kendi kusuru nedeniyle zamanla oluşan zararlar da kapsam dışıdır. Kentsel dönüşüm sürecinde kira desteği için İzmir’de kentsel dönüşümde kira yardımı yazımıza bakılabilir.
| Zarar türü | DASK karşılar mı? | Dayanak |
|---|---|---|
| Kolon, kiriş, duvar, temel hasarı | Evet, sigorta bedeline kadar | 6305 s. K. md. 2/1-ğ; Genel Şartlar A.1 |
| Merdiven, asansör, çatı gibi ortak kısımlar | Evet | Genel Şartlar A.1 |
| Deprem sonrası yangın, tsunami, yer kayması | Evet | 6305 s. K. md. 2/1-ğ |
| Ev eşyası, beyaz eşya, araç | Hayır | Genel Şartlar A.3.2 |
| Kira kaybı, otel ve taşınma gideri | Hayır | Genel Şartlar A.3.1 |
| Ölüm, yaralanma, manevi zarar | Hayır | Genel Şartlar A.3.3, A.3.4 |
Kapsam dışı binalar ve tadilat riski
Genel Şartların A.2 maddesine göre projesi bulunmayan ve mühendislik hizmeti görmemiş binalar, taşıyıcı sistemi olumsuz etkileyecek şekilde tadil edilmiş ya da projeye aykırı inşa edilmiş binalar sigorta kapsamı dışındadır. 6305 s. K. md. 12/2 ise hasarın projeye aykırı ve taşıyıcı sistemi zayıflatan bir tadilattan kaynaklandığı tespit edilirse malikin tazminat hakkını kaybedeceğini düzenler. Zemin kattaki dükkânda kolon kesildiği iddiası bu nedenle ödemenin kaderini belirleyebilir.
Hasar İhbarı Ne Zaman ve Nereye Yapılır?
Zorunlu Deprem Sigortası Genel Şartlarının B.1.1 maddesi uyarınca sigortalı, rizikonun gerçekleştiğini öğrendiği tarihten itibaren en geç 15 iş günü içinde DASK’a veya DASK adına sözleşmeyi yapan sigorta şirketine bildirimde bulunmak zorundadır. Bildirim, DASK internet sitesindeki hasar ihbarı ekranından veya poliçeyi düzenleyen şirket aracılığıyla yapılabilir.
Bildirimle birlikte malik, DASK görevlilerinin binaya girmesine izin vermek, zarar miktarını ve delilleri saptamaya yarayan belgeleri gecikmeksizin vermek ve binada deprem teminatı içeren başka bir sigorta varsa bunu bildirmekle yükümlüdür (B.1.2-B.1.5). Apartmanlarda her bağımsız bölüm ayrı poliçeyle sigortalandığından her malikin kendi ihbarını yapması gerekir.
DASK hasar ihbarı için 15 iş günü sınırı kaçırılırsa
Süre iş günü olarak hesaplanır; hafta sonları ve resmî tatiller sayılmaz. Süre kaçırıldıysa bile ihbardan vazgeçilmemelidir. 6102 s. TTK md. 1446/2’deki genel kurala göre bildirimin yapılmaması veya geç yapılması ancak ödenecek tazminatta artışa yol açmışsa, kusurun ağırlığına göre tazminattan kesinti yapılabilir. Geç bildirimin zarar tespitini zorlaştırmadığı bir dosyada otomatik hak kaybı sonucu doğmaz; yine de gecikmenin nedenini belgelemek yararlıdır.
Hasar Tespiti Nasıl Yapılır ve Tazminat Nasıl Hesaplanır?
Genel Şartların B.2 maddesi uyarınca zararın nedeni, niteliği ve miktarı DASK’ın veya yetkili kıldığı kişilerin belirlemelerine göre taraflar arasında yapılacak anlaşmayla tespit edilir. B.3.1 maddesine göre tazminat, hasarın tam veya kısmi olmasına bakılmaksızın binanın piyasa rayiçlerine göre yeniden yapım maliyeti esas alınarak hesaplanır.
Büyük ölçekli depremlerde DASK, hasar tespitini hızlandırmak için basitleştirilmiş uygulamalar geliştirebilir (B.2). Uygulamada eksperin binayı ayrıntılı incelemeden düşük hasar belirlemesi yapması, itirazların sık görülen nedenlerindendir. Eksper ziyaretinde hazır bulunmak, çatlakları tek tek göstermek ve fotoğraflarla desteklemek, sonraki itirazın temelini oluşturur.
DASK muafiyet oranı ve sigorta bedeli sınırı
Genel Şartların A.6 maddesi her hasarda sigorta bedelinin %2’si oranında tenzili muafiyet öngörür; DASK yalnızca bu tutarı aşan kısımdan sorumludur. Muafiyet sigorta bedeli üzerinden hesaplanır, hasar tutarı üzerinden değil. Her 72 saatlik dönemde meydana gelen bütün hasarlar tek hasar sayılır. Bu nedenle ana şok ve ilk üç gündeki artçılar için tek muafiyet uygulanır; tazminat hiçbir durumda sigorta bedelini aşamaz (B.3.1).
Tazminat Ne Zaman Ödenir ve Kısmi Hasarda Ne Olur?
6305 s. Afet Sigortaları Kanunu md. 13/2 uyarınca deprem nedeniyle hasar gören sigortalı binalara ilişkin tazminat, gerekli bilgi ve belgeler ile hasar tespitinin tamamlanmasından itibaren en geç 30 gün içinde ödenir. Genel Şartlar B.4.2, deprem sonrasında Hazine ve Maliye Bakanlığının kararıyla sigortalılara avans ödenebileceğini de düzenler.
Süre, ihbar tarihinden değil, belgelerin tamamlanması ve tespitin bitmesinden başlar. Bu yüzden eksik belge talebine hızlı cevap vermek ödemeyi doğrudan öne çeker. Tapu kaydı, kimlik ve banka hesap bilgisi ile mirasçılık hâlinde mirasçılık belgesi en sık istenen belgelerdir.
Kısmi hasarda onarım süresi ve artçı depremler
Genel Şartların B.5.2 maddesine göre tam hasarda tazminat ödenmesiyle teminat sona erer. Kısmi hasarda ise sigorta bedeli ödenen tutar kadar azalır. Taşıyıcı sistemi etkileyen hasarlarda teminatın yeniden işlemesi için konutun eksper raporunda belirtilen makul süre içinde onarılması gerekir; aksi hâlde poliçe süresince oluşabilecek sonraki hasarlar ödenmez. Artçı depremlerin sürdüğü bir dönemde bu kural, onarımın ertelenmesini riskli hâle getirir.
DASK’ın Hasar Kararına Nasıl İtiraz Edilir?
DASK’ın ödemeyi reddetmesi veya düşük tutar belirlemesi hâlinde önce DASK’a yazılı itiraz yapılır, ardından Sigorta Tahkim Komisyonuna veya mahkemeye gidilir. 5684 s. Sigortacılık Kanunu md. 30/13 uyarınca Komisyona başvurmak için talebin kısmen veya tamamen reddedildiğinin belgelenmesi ya da başvurudan itibaren 15 iş günü içinde yazılı cevap verilmemesi gerekir.
DASK hasar tespitine itiraz dilekçesinde nelere yer verilmeli?
İtiraz dilekçesinde poliçe numarası, hasar dosya numarası, eksper raporundaki tespitin hangi noktada eksik veya hatalı olduğu ve talep edilen tutar açıkça yazılmalıdır. Bağımsız bir inşaat mühendisinin raporu, onarım özeti ve tarihli fotoğraflar eklenmelidir. Sigortalının, DASK’ın istediği ve hakkının kullanılmasına yarayan belgeleri vermesi de B.1.3 uyarınca yükümlülüğüdür; eksik belge itirazın reddine bahane yapılabilir.
Sigorta Tahkim Komisyonu yolu ve sınırları
5684 s. K. md. 30/1 uyarınca zorunlu sigortalardan doğan uyuşmazlıklarda, ilgili kuruluş tahkim sistemine üye olmasa da hak sahipleri tahkim usulünden yararlanabilir; ZDS Genel Şartları C.6 da bu yolu açıkça gösterir. Md. 30/14’e göre ise mahkemeye veya tüketici hakem heyetine taşınmış bir uyuşmazlık için Komisyona başvurulamaz. Hangi yolun seçileceği bu nedenle baştan karara bağlanmalıdır. Kesinlik ve itiraz sınırları dönemsel olarak güncellendiğinden başvuru tarihindeki tutarlar kontrol edilmelidir.
| Aşama | Süre veya koşul | Dayanak |
|---|---|---|
| Hasar ihbarı | Öğrenmeden itibaren 15 iş günü | Genel Şartlar B.1.1 |
| Tazminatın ödenmesi | Belgeler ve tespit tamamlandıktan sonra 30 gün | 6305 s. K. md. 13/2 |
| Tahkime başvuru koşulu | Ret belgesi veya 15 iş günü cevapsızlık | 5684 s. K. md. 30/13 |
| Hakem kararına itiraz | Bildirimden itibaren 10 gün (belirli tutarın üzerindeki uyuşmazlıklarda) | 5684 s. K. md. 30/12 |
| Dava yolu | Ticaret mahkemesi veya tüketici mahkemesi (görev tartışmalı) | Genel Şartlar C.6; 6502 s. TKHK md. 73 |
| Genel Şartlarda 2 yıl; TTK’da 2 yıl ve azami 6 yıl | Genel Şartlar C.7; 6102 s. TTK md. 1420 |
Tahkim ile mahkeme arasındaki genel karşılaştırma için sigorta şirketi ödemeyi reddederse tahkim mi mahkeme mi yazımız yol gösterir.
İzmir’de DASK Davası Hangi Mahkemede Açılır?
ZDS Genel Şartlarının C.6 maddesi uyarınca DASK aleyhine açılacak davalarda yetkili mahkeme, DASK’ın bulunduğu yer veya rizikonun gerçekleştiği yerdeki ticaret davalarına bakmakla görevli mahkemedir. İzmir’deki bir bina için bu, rizikonun gerçekleştiği yer olarak İzmir mahkemelerinin yetkili olması demektir; DASK’ın merkezine gitmek gerekmez.
İzmir Adliyesinin asliye ticaret mahkemeleri, İzmir Adliyesinin BAM Ek Hizmet Binası içinde, Stadyum Metro karşısındaki yerleşkededir. Karşıyaka Adliyesi bünyesinde de bir asliye ticaret mahkemesi bulunur. Asliye ticaret mahkemesi bulunmayan mülhakat adliyelerde ise ticari davalara asliye hukuk mahkemesi bakar.
Asliye ticaret mi, tüketici mahkemesi mi?
Genel Şartlar ticaret mahkemesini gösterse de, 6502 s. TKHK md. 3/1-l sigorta sözleşmelerini açıkça tüketici işlemi sayar ve md. 73/1 tüketici işlemlerinden doğan davalarda tüketici mahkemesini görevli kılar. Konutunu kişisel amaçla sigortalatan malik bakımından görevli mahkeme bu nedenle tartışmalıdır. 6100 s. HMK md. 1 uyarınca görev kuralları kamu düzenindendir; yanlış mahkemede açılan dava görevsizlik kararıyla zaman kaybettirir. İzmir Adliyesi çevresindeki tüketici mahkemeleri Bayraklı Gültekinler Plaza ek hizmet binasındadır.
Seçilen yola göre da değişir. Ticari dava sayılırsa para alacağında 6102 s. TTK md. 5/A, tüketici mahkemesi yolunda ise 6502 s. TKHK md. 73/A uyarınca dava açmadan önce arabulucuya başvurmak gerekebilir. Ayrıntılar için ticari davalarda zorunlu arabuluculuk ve İzmir’de tüketici hakem heyeti başvurusu yazılarımıza bakılabilir.
Zamanaşımı ve Hak Kaybı Riskleri Nelerdir?
ZDS Genel Şartlarının C.7 maddesi sigorta sözleşmesinden doğan bütün taleplerin sözleşmenin sona ermesinden itibaren 2 yılda zamanaşımına uğrayacağını düzenler. 6102 s. TTK md. 1420 ise alacağın muaccel olduğu tarihten itibaren 2 yıl ve her hâlde rizikonun gerçekleşmesinden itibaren 6 yıllık süre öngörür.
DASK zamanaşımı: iki farklı kuralın pratik sonucu
İki düzenlemenin başlangıç anları farklıdır ve hangisinin uygulanacağı dosyaya göre tartışılabilir. Güvenli yol, en erken dolacak süreyi esas almaktır: Poliçenin bitiş tarihi ile DASK’ın ret veya ödeme tarihini not edin ve iki yıl dolmadan başvuru veya dava yoluna gidin. Kendi tarihlerinizi kontrol etmek için zamanaşımı hesaplama aracını kullanabilirsiniz; aracın sonucu yalnızca yol göstericidir.
- Poliçeyi her yıl yenilemek malikin yükümlülüğüdür; bitiş tarihine kadar yenilenmeyen poliçede DASK’ın sorumluluğu sona erer (Genel Şartlar C.1).
- Geçmiş depremlerdeki orta veya ağır hasarın kasten beyan edilmemesi DASK’a sözleşmeden cayma hakkı verir (C.2).
- Taşınmaz satıldığında sözleşme, tapudaki tescil tarihinde sona erer; yeni malikin kendi poliçesi gerekir (C.4).
DASK Ödemesi Müteahhit ve Kentsel Dönüşüm Taleplerini Nasıl Etkiler?
ZDS Genel Şartlarının B.5.1 maddesi uyarınca DASK, ödediği tazminat tutarınca sigortalının yerine geçer ve sigortalının üçüncü kişilere karşı dava hakkı, ödenen bedel oranında DASK’a geçer. Malik ise DASK’ın karşılamadığı zararı, örneğin teminatı aşan onarım bedelini ve değer kaybını, sorumlu kişilerden ayrıca isteyebilir.
Hasarın kusurlu yapımdan kaynaklandığı iddiası varsa müteahhit ve yapı denetim kuruluşunun sorumluluğu ayrı bir dosyadır; süreler ve görevli mahkeme için İzmir’de yapı hasarı ve müteahhidin sorumluluğu yazımıza bakılabilir. Ağır hasarlı binalarda ise süreç çoğu zaman riskli yapı tespitine ve kentsel dönüşüme evrilir. Genel çerçeve riskli yapı tespiti ve kentsel dönüşüm yazımızda, İzmir’deki itiraz usulü İzmir’de riskli yapı tespitine itiraz yazımızda anlatılmıştır.
Bayraklı ve Bornova’da sık görülen durum
2020 depreminde yoğun hasarın görüldüğü Bayraklı ve Bornova gibi bölgelerde, aynı binada DASK ödemesi, riskli yapı süreci ve hak sahipliği tartışmaları aynı anda gündeme gelebilir. DASK’ın kısmi hasar ödemesi, binanın sonradan riskli yapı ilan edilmesine engel değildir; iki işlem farklı kurumların farklı amaçlarla yaptığı tespitlerdir. Bu konuda Bayraklı’da kentsel dönüşüm ve hak sahipliği yazımız ayrıntılı bilgi verir.
DASK Başvurusundan Önce Hangi Belgeler Hazırlanmalı?
DASK başvurusunun hızı, büyük ölçüde belgelerin eksiksiz olmasına bağlıdır. 6305 s. K. md. 13/2’deki 30 günlük ödeme süresi belgeler tamamlanmadan işlemeye başlamaz. Bu nedenle aşağıdaki belgeleri depremden sonraki ilk günlerde bir dosyada toplamak, hem ödemeyi hem de olası itirazı kolaylaştırır.
- Geçerli DASK poliçesi ve poliçe numarası (DASK internet sitesindeki poliçe sorgulama ekranından görülebilir).
- Tapu kaydı; malik vefat etmişse mirasçılık belgesi.
- Hasarın tarihli fotoğraf ve videoları, çatlak genişliklerini gösteren ölçümler.
- Varsa belediye veya Çevre, Şehircilik ve İklim Değişikliği İl Müdürlüğü hasar tespit belgeleri.
- Bağımsız mühendis raporu ve onarım keşif özeti.
- Binada deprem teminatı içeren başka bir sigorta (ihtiyari deprem veya konut sigortası poliçesi) varsa onun bilgileri.
Temsilî bir İzmir dosyası
(Temsilidir.) Bornova’da bir dairenin maliki, depremden dokuz iş günü sonra DASK’a ihbarda bulunuyor. Eksper, kolonlardaki çatlakları sıva çatlağı olarak değerlendirip düşük bir tutar belirliyor ve tutardan %2 muafiyet düşülüyor. Malik, bağımsız mühendis raporuyla DASK’a itiraz ediyor, 15 iş günü içinde yazılı cevap alamayınca Sigorta Tahkim Komisyonuna başvuruyor. Tahkimde incelemesi yapılıyor. Bilirkişi raporuna itiraz usulü için bilirkişi raporuna itiraz yazımıza bakılabilir.
Sigorta uyuşmazlıklarına ilişkin diğer içerikler sigorta hukuku sayfamızda yer alır; yazıyı Av. Mehmet İlker Dinç hazırlamıştır. Somut durumunuzun dosya özelinde değerlendirilmesi gerekir.
Sıkça Sorulan Sorular
Depremden sonra malikler en çok DASK’ın eşyayı ödeyip ödemediğini, kiracının başvurup başvuramayacağını, poliçesi olmayanların ne yapacağını ve ödemenin ne kadar süreceğini soruyor. Aşağıdaki yanıtlar 6305 s. Afet Sigortaları Kanunu, ZDS Genel Şartları ve 5684 s. Sigortacılık Kanunu esas alınarak hazırlanmıştır.
DASK ev eşyasını öder mi?
Hayır. Zorunlu deprem sigortası yalnızca binadaki maddi hasarı karşılar. Her türlü taşınır mal ve eşya Genel Şartlar A.3.2 uyarınca teminat dışıdır. Eşya için ayrıca bir konut sigortası gerekir.
Kiracı DASK'a hasar başvurusu yapabilir mi?
Zorunlu deprem sigortasını yaptırma yükümlülüğü malik veya intifa hakkı sahibine aittir (6305 s. K. md. 10/3) ve tazminat binanın hasarı için ödenir. Kiracı binanın maliki olmadığından kendi adına tazminat alamaz; ancak hasarı malike ve yönetime bildirmesi yararlıdır.
DASK poliçesi olmayan binanın hasarı karşılanır mı?
Geçerli poliçe yoksa DASK tazminat ödemez. Poliçe yıllıktır ve bitiş tarihine kadar yenilenmezse DASK’ın sorumluluğu poliçedeki bitiş tarihinde sona erer (Genel Şartlar C.1). Bu durumda devletin afet yardımları ayrı bir mevzuata tabidir.
DASK hasar ödemesi ne kadar sürede yapılır?
6305 s. K. md. 13/2 uyarınca tazminat, gerekli bilgi ve belgeler ile hasar tespitinin tamamlanmasından itibaren en geç 30 gün içinde ödenir. Süre ihbar tarihinden değil, dosyanın tamamlanmasından başlar.
DASK muafiyeti nasıl hesaplanır?
Muafiyet, hasar tutarının değil sigorta bedelinin %2’sidir. DASK bu tutarı aşan hasardan sorumludur. 72 saatlik dönem içindeki tüm hasarlar tek hasar sayıldığından ana şok ve ilk artçılar için bir kez muafiyet uygulanır.
Sigorta Tahkim Komisyonuna başvurmadan önce DASK'a başvurmak şart mı?
Evet. 5684 s. K. md. 30/13 uyarınca önce DASK’a başvurulmalı ve talebin kısmen veya tamamen reddedildiği belgelenmeli ya da başvurudan itibaren 15 iş günü içinde yazılı cevap verilmemiş olmalıdır.
Depremden sonra binam riskli yapı ilan edilirse DASK ödemesi geri istenir mi?
6305 s. Kanunda ve ZDS Genel Şartlarında riskli yapı kararının ödenen DASK tazminatının iadesini gerektirdiğine dair bir hüküm yoktur; iki işlem farklı amaçlara hizmet eder. Ancak tam hasar ödemesiyle teminat sona erdiğinden yeni yapı için yeni poliçe gerekir.
Kaynaklar
- 6305 sayılı Afet Sigortaları Kanunu (mevzuat.gov.tr)
- Zorunlu Deprem Sigortası Genel Şartları (DASK)
- 5684 sayılı Sigortacılık Kanunu (mevzuat.gov.tr)
- 6102 sayılı Türk Ticaret Kanunu (mevzuat.gov.tr)
- MTA, 30 Ekim 2020 Ege Denizi Depremi Saha Gözlemleri ve Değerlendirme Raporu
İlgili yazılar
- İzmir'de Araç Değer Kaybı Talebi ve Tahkim
- İzmir'de Kasko ve Trafik Sigortası Uyuşmazlıkları
- İzmir'de Hayat Sigortası Ödememe Uyuşmazlığı
Bu yazı genel bilgi amaçlıdır, hukuki danışmanlık yerine geçmez. Somut durumunuz için dosyanızın ayrıca değerlendirilmesi gerekir.
Bu yazı 10.10.2026 tarihli mevzuat esas alınarak hazırlanmıştır.
Yazar: Av. Mehmet İlker Dinç, Avukat
Çalışma alanları: Sigorta Hukuku, Tazminat Hukuku, İş Hukuku, Şirketler Hukuku, Kurumsal Danışmanlık